Fiscalidad de socios y administradores

La relación entre una sociedad y las personas que forman parte de ella puede generar obligaciones tributarias que no siempre coinciden con las de la propia empresa. La condición de socio, el ejercicio de funciones de administración o la percepción de distintas retribuciones plantean cuestiones fiscales que deben analizarse atendiendo tanto a la operación realizada como a la posición de cada persona dentro de la sociedad.
En Grupo Brío abordamos estas situaciones teniendo en cuenta las implicaciones que pueden producirse para la empresa, los socios y los miembros del órgano de administración. Esta visión permite analizar conjuntamente relaciones económicas que, aunque parten de una misma sociedad, pueden tener efectos tributarios diferentes para cada una de las partes.
Asesoramiento tributario para sociedades, socios y órganos de administración
La fiscalidad de una sociedad y la de sus socios o administradores están relacionadas, pero cada una tiene sus propias obligaciones. Determinadas decisiones adoptadas en el ámbito empresarial pueden producir efectos tributarios diferentes para las partes implicadas.
Por este motivo, el análisis debe contemplar la operación en su conjunto. La forma en que se articula la retribución de un administrador, una distribución de beneficios, la prestación de servicios por parte de un socio o una operación económica entre este y la sociedad requiere valorar el tratamiento fiscal aplicable en cada caso.
Retribuciones y relaciones económicas con la sociedad
Los socios y administradores pueden mantener diferentes relaciones económicas con la empresa. La retribución por el ejercicio de determinadas funciones, la prestación de servicios o la percepción de dividendos responden a situaciones distintas y su tratamiento fiscal debe analizarse de acuerdo con las características de cada caso.
También pueden producirse operaciones entre el socio y la sociedad, como la prestación de servicios, la transmisión de determinados bienes o la existencia de otras relaciones económicas entre ambas partes. Algunas de estas situaciones pueden estar sujetas a reglas específicas, por lo que resulta necesario identificar su naturaleza y analizar el tratamiento fiscal que corresponda en cada caso.
El asesoramiento parte, por tanto, de conocer cómo se estructura la relación entre las partes y qué efectos tributarios se derivan de ella, evitando aplicar un mismo criterio a situaciones que responden a realidades diferentes.
Cuando cambian las circunstancias de socios y administradores
La fiscalidad vinculada a estas figuras no permanece necesariamente igual durante toda la vida de la empresa. La entrada o salida de socios, una modificación en las funciones de administración, cambios en el sistema de retribución o determinadas operaciones societarias pueden alterar las circunstancias que se habían tenido en cuenta hasta ese momento.
Estas situaciones hacen conveniente revisar sus implicaciones antes de introducir cambios. En algunos casos, además, una misma decisión puede afectar simultáneamente a la sociedad y a las personas implicadas, haciendo necesario valorar ambas perspectivas y determinar las consecuencias tributarias que corresponden a cada una.
Esta dimensión diferencia el servicio de la gestión tributaria ordinaria que desarrolla nuestra asesoría fiscal para empresas, centrada en las obligaciones fiscales propias de la actividad empresarial.
Una fiscalidad conectada con otras decisiones empresariales
Algunas cuestiones relacionadas con socios y administradores pueden estar vinculadas a decisiones empresariales de mayor alcance. Cuando existen distintas alternativas y es necesario valorar previamente sus consecuencias tributarias, la planificación fiscal para empresas permite ampliar el análisis.
Del mismo modo, cuando las operaciones tienen incidencia en la tributación de la sociedad, puede ser necesario tener en cuenta su relación con el Impuesto sobre Sociedades.
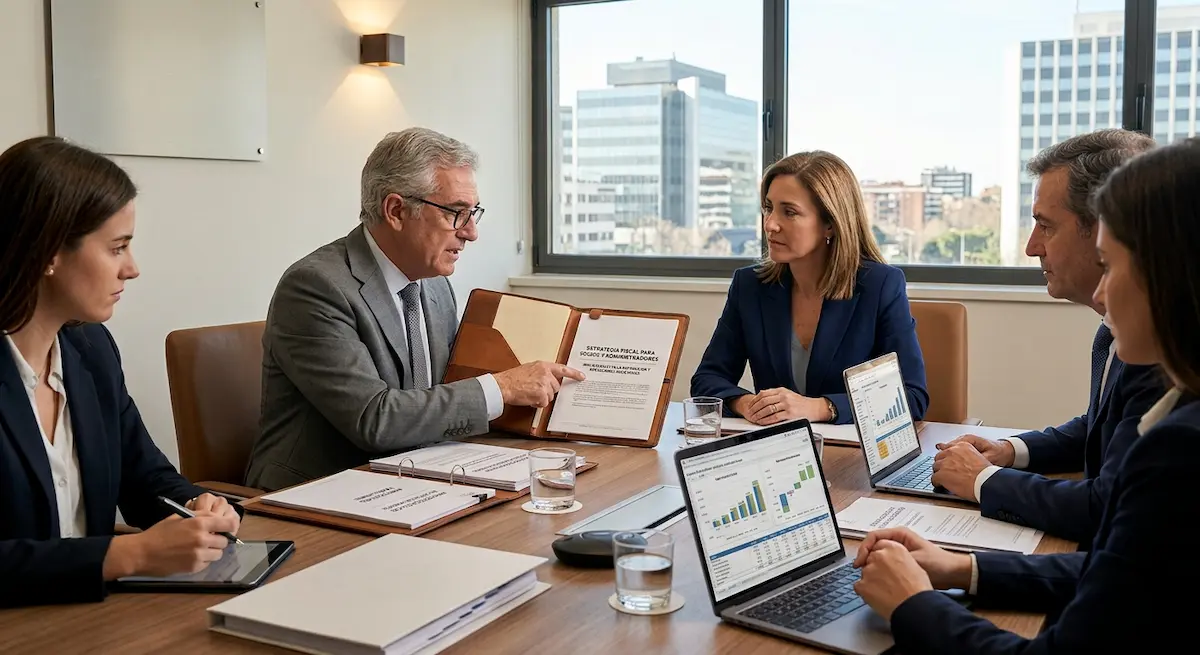
De esta forma, el análisis de la fiscalidad de socios y administradores permite distinguir los efectos que una misma operación puede producir para la sociedad y para las personas vinculadas a ella, manteniendo diferenciadas sus respectivas obligaciones tributarias.
Responsables de área

Rafael Viñals
Ferrandis
Socio director

Pilar Rodríguez Mansergas
Responsable del Departamento Fiscal Contable y de Personas

Otros servicios